Pojem odpisovanie majetku je kľúčový pre správne účtovníctvo a daňové priznania každého podnikateľského subjektu. Slúži na postupnú transformáciu hodnoty dlhodobého majetku do nákladov v priebehu jeho používania. Tento proces reflektuje opotrebenie majetku a zabezpečuje jeho reálnejšie zobrazenie v účtovníctve. Daňové odpisy sa riadia zákonom č. 595/2003 Z. z. o dani z príjmov.
Čo je odpisovanie majetku?
Odpisovanie majetku predstavuje postupné zahrňovanie jeho obstarávacej ceny do daňových výdavkov. Dlhodobý hmotný majetok je majetok, ktorý sa opotrebúva a jeho prevádzkovo-technické funkcie sú dlhšie ako 1 rok. Daňové odpisy sú ročné a ich hodnota sa zaokrúhľuje matematicky na dve desatinné miesta. Dlhodobý nehmotný majetok sa odpisuje aj v prípade, ak nesplní podmienku ocenenia.
Výška daňových odpisov dlhodobého hmotného majetku závisí od odpisovej skupiny, v ktorej je majetok zaradený. Zákon o dani z príjmov vymedzuje výpočet odpisov a majetok, ktorý môžu daňovníci odpisovať.
Metodika zaraďovania majetku do odpisových skupín
Zaradenie majetku do správnej odpisovej skupiny je esenciálne pre uplatňovanie daňových odpisov, pretože doba odpisovania závisí od toho, do ktorej odpisovej skupiny je majetok zaradený. V prvom roku odpisovania je daňovník povinný zaradiť hmotný majetok do jednej z odpisových skupín podľa prílohy č. 1 zákona o dani z príjmov.
Pre zaradenie hmotného majetku charakteru samostatných hnuteľných vecí do odpisovej skupiny 0 až 4 je dôležité jeho správne zatriedenie do príslušného kódu Klasifikácie produktov (KP) v zmysle Nariadenia Európskeho parlamentu a rady (ES) č. 451/2008. Zákon o dani z príjmov pri zaradení hmotného majetku do odpisovej skupiny využíva zatriedenie na úrovni 3 až 6-miestnych kódov KP. Pri zatrieďovaní hmotného majetku okrem budov a stavieb sa vychádza z kódu štatistickej klasifikácie produktov podľa činnosti a pri budovách a stavbách z kódu klasifikácie stavieb podľa Vyhlášky Štatistického úradu SR č.
Pri správnom určení odpisovej skupiny pre zariadenia, ako je pasterizačný kotol, je kľúčové poznať technické parametre majetku a jeho správne zatriedenie podľa Klasifikácie produktov (KP). V niektorých prípadoch je potrebné poznať podrobnejšie technické parametre zatrieďovaného hmotného majetku. V týchto situáciách sa odporúča využiť ako pomôcku Vysvetlivky SK NACE Rev. 2, ktoré sú uverejnené na stránke Štatistického úradu SR.
Prehľad odpisových skupín a ich charakteristika
Zákon o dani z príjmov stanovuje niekoľko odpisových skupín, pričom pre výrobné technológie, kam pasterizačný kotol najčastejšie patrí, sú relevantné najmä prvé štyri skupiny:
| Odpisová skupina | Doba odpisovania | Možnosť zrýchleného odpisovania |
|---|---|---|
| 1. skupina | 4 roky | Nie |
| 2. skupina | 6 rokov | Áno |
| 3. skupina | 8 rokov | Áno |
| 4. skupina | 12 rokov | Áno |
Lineární - rovnoměrné odpisy. Počítej se mnou.
Pasterizačný kotol a jeho zaradenie do odpisovej skupiny
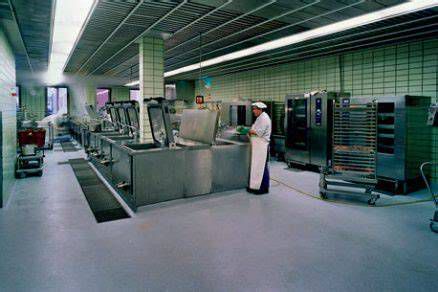
Pasterizačný kotol sa z hľadiska daňovej klasifikácie zaraďuje ako strojné zariadenie. Väčšina výrobných strojov a zariadení na spracovanie potravín spadá do 2. odpisovej skupiny, čo znamená, že daňovník ho bude odpisovať 6 rokov a je možné zvoliť si aj zrýchlenú metódu odpisovania.
Je však nutné individuálne posúdiť kód KP daného zariadenia. Pre majetok ako je pasterizačný kotol, ktorý nemusí byť explicitne uvedený v prílohe zákona, sa postupuje podľa všeobecného pravidla: ak majetok nemožno zaradiť do odpisových skupín podľa prílohy a jeho doba použiteľnosti nevyplýva z iných predpisov, zaradí sa na účely odpisovania do druhej odpisovej skupiny. Je možné ho zaradiť pod kódy klasifikácie, ktoré spadajú do druhej odpisovej skupiny, napríklad do 28.99 - Ostatné stroje a prístroje na špeciálne účely inde neuvedené, ak nie je k dispozícii presnejšia špecifikácia.
Ak by pasterizačný kotol tvoril neodňateľnú súčasť technologického celku alebo budovy, spôsob odpisovania by sa mohol líšiť v závislosti od charakteru technického zhodnotenia.
Typy pasterizačných zariadení a ich charakteristika
- Kompaktná syrárska pasterizačná nádoba je určená na spracovanie mlieka, jogurtov, ovocných štiav a iných tekutín. Cenová ponuka zahŕňa základné vybavenie kotla. Je určená na efektívne pasterizačné spracovanie mlieka, jogurtov, ovocných štiav a iných tekutín.
- Pasterizačná nádoba slúži na ohrev a chladenie mlieka, jogurtov, štiav a podobných kvapalín s cieľom ich hygienického spracovania a prípravy na ďalšie kroky výroby (napr. Zariadenie využíva uzavretý vodný okruh na ohrev produktu až na 95 °C. Po ukončení ohrevu je možné produkt ochladiť pomocou studenej vody cez externý výmenník. Miešanie počas procesu zabezpečuje centrálne zosilnené miešadlo.
- Pasterizačné zariadenie MGGPS 300 je určené na tepelné spracovanie tekutín s nízkou viskozitou. Je ideálne pre produkty ako ovocné a zeleninové šťavy, pitnú vodu a iné výrobky s nízkou viskozitou.
- Multifunkčný dvojkošový varič je automatické zariadenie určené na varenie, blanšírovanie a pasterizáciu potravín.
- Jogurtový pasterizátor je vynikajúce zariadenie vyrábané expertami, ktorí dokonale poznajú tajomstvá skladovania, údržby a spracovania mlieka.
- Vaňový pasterizátor je nerezové zariadenie s vodným kúpeľom, určené na šetrné a účinné tepelné spracovanie potravín a nápojov. Tento vaňový pasterizátor je dostupný v štyroch typoch napájania - olej, plyn, elektrina a para. Navrhnutý je na prácu v automatickom režime pomocou ovládača Mikster INDU 50.
- Varný kotol DUE 500 je profesionálne zariadenie určený na spracovanie mlieka a mliečnych výrobkov v potravinárskom priemysle.
- Kontinuálna tepelná úprava a filtračná jednotka je vhodná na spracovanie produktov rôznej viskozity, ako sú med, džem, detská výživa, omáčky, kečup, paradajková polievka a mnoho ďalších produktov.
- Kompaktný a efektívny multifunkčný kotol MCP je navrhnutý na jemné tepelné spracovanie širokej škály potravinárskych produktov. Multifunkčný varný stroj je flexibilný a vhodný pre rôzne druhy podnikov, najmä pre malé a stredné prevádzky v sektore HoReCa.
- Vákuový kotol je určený pre použitie v reštauráciách, hoteloch, cateringových spoločnostiach a menších výrobných prevádzkach. S kapacitou 150 litrov je určený na efektívne varenie polievok, omáčok, vývarov, mliečnych výrobkov a ďalších pokrmov.
Tieto príklady ukazujú rozmanitosť pasterizačných a spracovateľských zariadení, ktoré sa vďaka svojmu charakteru strojných zariadení zvyčajne zaraďujú do 2. odpisovej skupiny.
Detailný prehľad odpisových skupín podľa zákona o dani z príjmov
Zákon o dani z príjmov rozlišuje šesť odpisových skupín, pričom každá má stanovenú dobu odpisovania:
1. Odpisová skupina (4 roky)
Majetok, ktorý sa zaraďuje do 1. odpisovej skupiny, má dobu odpisovania 4 roky. Príklady zahŕňajú rôzne výrobky a zariadenia, ktoré nie sú zaradené v iných skupinách. Kód klasifikácie 26.2. Počítače a periférne zariadenia sú zaradené do tejto skupiny. Tiež sú to napríklad digitálne zariadenia na automatizované spracovanie údajov, obsahujúce aspoň centrálnu procesorovú jednotku a vstupnú a výstupnú jednotku, kombinované aj nekombinované (kód 26.20.13), alebo terminály POS, ATM a podobné zariadenia (kód 26.20.12). Vozidlá s kódom v osvedčení o evidencii v časti II. "L3e až L7e", ako aj hybridné automobily, majú dobu odpisovania 2 roky.
2. Odpisová skupina (6 rokov)
Majetok zaradený do 2. odpisovej skupiny sa odpisuje 6 rokov. Tu patria napríklad stroje pre poľnohospodárstvo a lesníctvo (kód 28.30), pásové traktory (kód 28.92.5), stroje pre hlbinnú a povrchovú ťažbu a pre stavebníctvo (kód 28.92), zdvíhacie a manipulačné zariadenia (kód 28.22). Tiež kovový kancelársky nábytok (kód 31.01.11), montované stavby z dreva (kód 16.23.2) a obrábacie stroje na opracovanie kameňa, dreva a podobných pevných materiálov (kód 28.49.1) alebo ostatné stroje a prístroje na špeciálne účely inde neuvedené (kód 28.99). Táto skupina sa používa aj v prípade, ak majetok nemožno zaradiť do odpisových skupín podľa prílohy zákona. Pri majetku v 2. odpisovej skupine je možné zvoliť rovnomernú alebo zrýchlenú metódu odpisovania.
Lineární - rovnoměrné odpisy. Počítej se mnou.
3. Odpisová skupina (8 rokov)
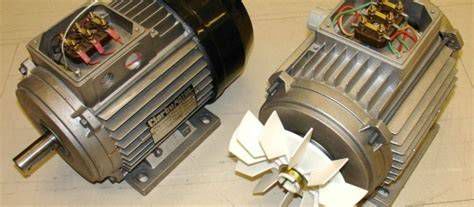
Doba odpisovania majetku zatriedeného v 3. odpisovej skupine je 8 rokov. Sem patria elektrické motory, generátory a transformátory a elektrické rozvodné a ovládacie zariadenia (kód 27.1), okrem generátorových agregátov s piestovým zážihovým alebo vznetovým motorom (kód 27.11.31), ktoré sa zaraďujú do druhej odpisovej skupiny. Ďalej klimatizačné prístroje (kód 28.25.12) určené na zabezpečenie výrobného procesu. Táto skupina zahŕňa aj stroje pre metalurgiu. Je možné zvoliť rovnomernú či zrýchlenú metódu odpisovania.
4. Odpisová skupina (12 rokov)
Do 4. odpisovej skupiny sa zaraďuje majetok, ktorý má dobu odpisovania 12 rokov. Príkladom sú drobné stavby, napríklad oplotenie, ak spĺňa zákonom stanovené rozmery (položka 4-16) alebo klimatizácie v nevýrobných objektoch (položka 4-17). Majetok v tejto skupine sa odpisuje rovnou metódou odpisovania.
5. Odpisová skupina (20 rokov)
V 5. odpisovej skupine je doba odpisovania 20 rokov. Sem spadajú napríklad inžinierske stavby ako miestne komunikácie (kód 2112), prístupové komunikácie, budovy transformátorových staníc, kiosky transformačných staníc, elektrické zemné káblové prípojky, úpravy v distribučnej sústave, alebo nosné konštrukcie, ak sú pevne spojené so zemou (stavby energetických zariadení, stožiare). Budovy zatriedime do 5. alebo 6. odpisovej skupiny v závislosti od účelu, na aký sa využívajú. Rozdelenie je možné aj na základe pomeru jej celkovej úžitkovej plochy. Napríklad, ak podiel úžitkovej plochy pre obchodné priestory presahuje 50 %, budova je odpisovaná v 5. odpisovej skupine.
6. Odpisová skupina (40 rokov)
6. odpisová skupina má najdlhšiu dobu odpisovania, a to 40 rokov. Tu patria predovšetkým budovy a inžinierske stavby. Ak je podiel úžitkovej plochy pre obchodné priestory a bytové jednotky menší ako 50 %, budova je odpisovaná v 6. odpisovej skupine.
Oprava chybného zaradenia do odpisovej skupiny
Zákon o dani z príjmov stanovuje, že daňovník je povinný každý majetok zaradiť do príslušnej odpisovej skupiny, ktorej dobu odpisovania alebo koeficient používa počas celej doby uplatňovania daňových odpisov. Táto podmienka sa nevzťahuje iba na majetok, ktorý je z dôvodu legislatívnych úprav zákona preradený k určitému dátumu do inej odpisovej skupiny, avšak v takomto prípade zákon stanovuje, že daňové odpisy uplatnené v predchádzajúcich zdaňovacích obdobiach sa už neupravujú.
V prípade zistenia chybného zaradenia majetku do odpisovej skupiny je nevyhnutné, aby daňovník majetok zaradil do správnej odpisovej skupiny a uplatňoval daňové odpisy so správnou dobou odpisovania od začiatku odpisovania. To znamená, že je potrebné opraviť všetky zdaňovacie obdobia, za ktoré je ešte možné podať dodatočné daňové priznania a pri ktorých ešte neuplynul zánik práva na vyrubenie dane.
Ak daňovník v príslušnom zdaňovacom období zahrnul do výsledku hospodárenia vyššie výnosy alebo nižšie náklady ako mu vyplýva zo zákona o účtovníctve a z tohto dôvodu vykázal vyšší základ dane a odviedol vyššiu daň, nemusí uplatňovať § 17 ods. 15 ZDP, t.j. nemusí podávať dodatočné daňové priznania.